Reforma tributária: o que muda para a sua empresa (e o que fazer agora)
Entenda a reforma tributária: IBS, CBS, Imposto Seletivo, cronograma até 2033 e o que fazer agora. Guia prático para empresários. Converse com a Fakten.
Por Elton Aloisio Deters, contador · CRC 1SC 031154/O-0
Por Elton Deters, contador (CRC 1SC 031154/O-0), da Fakten Contabilidade. Publicado em 08/10/2026. Última revisão em 08/10/2026.
Aviso: este conteúdo é informativo e não substitui a análise de um contador habilitado sobre a situação específica da sua empresa. A legislação da reforma segue sendo regulamentada e pode mudar.
Se você ainda não sabe ao certo o que a reforma tributária vai mudar no seu negócio, você está em boa companhia. É a maior mudança nos impostos sobre consumo da história recente do país, e ela vai acontecer aos poucos, em mais de sete anos. Isso é bom, porque dá tempo de se preparar. E é ruim, porque dá tempo de deixar para depois.
A promessa deste guia é simples: explicar, em português claro, o que está mudando, quando muda e o que você precisa fazer em cada etapa, sem juridiquês. Vamos passar pelos novos impostos (IBS, CBS e Imposto Seletivo), pelo cronograma até 2033, pelas notas fiscais, pelo Simples Nacional e por um checklist prático.
Eu acompanho a reforma do lado de quem emite nota, fecha folha e apura imposto todo mês: a Fakten atende mais de 100 empresas em contabilidade digital e é parceira da Conta Azul desde 2015. É dessa rotina que vem este texto, apoiado em fontes oficiais como a Receita Federal e a Lei Complementar 214/2025.
Reforma tributária: resposta rápida
A reforma tributária do consumo substitui cinco tributos (PIS, Cofins, IPI, ICMS e ISS) por um sistema de imposto sobre valor agregado dividido em dois: a CBS, federal, e o IBS, estadual e municipal, além do Imposto Seletivo para produtos nocivos. A transição começou em 2026 e termina em 2033.
O que é a reforma tributária do consumo
A reforma tributária do consumo é a mudança, aprovada pela Emenda Constitucional 132/2023 e regulamentada pela Lei Complementar 214/2025, que troca os tributos sobre venda de produtos e serviços por um modelo único de imposto sobre valor agregado (IVA). Em vez de vários impostos com regras diferentes, passam a existir dois com regras uniformes.
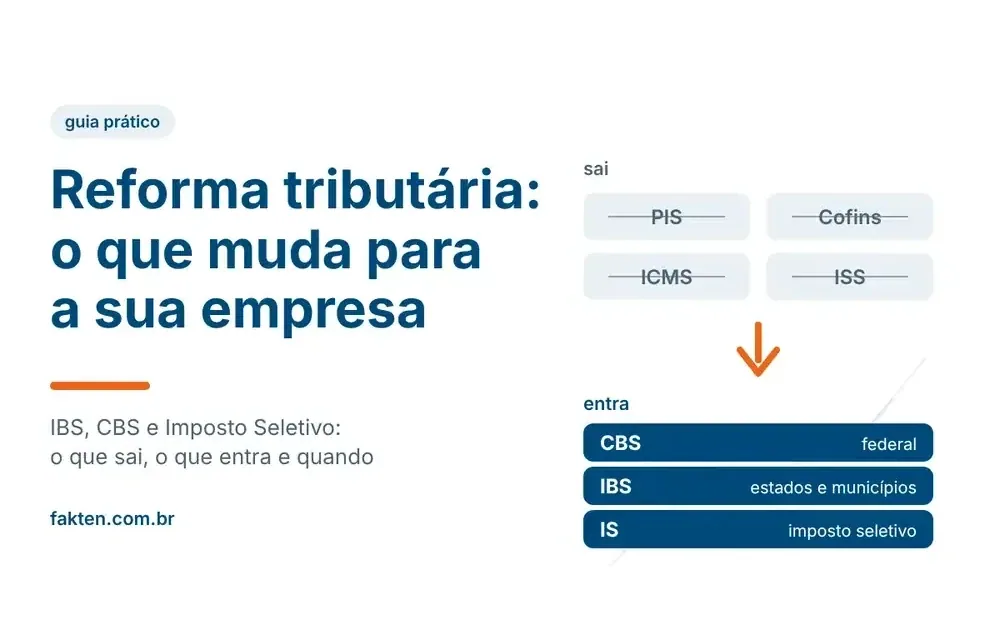
Na prática, saem de cena o PIS, a Cofins, o ICMS e o ISS. O IPI fica com alíquota zero para quase todos os produtos a partir de 2027, sendo mantido apenas para preservar a competitividade da Zona Franca de Manaus. Entram a CBS, o IBS e o Imposto Seletivo. Segundo a Receita Federal, o objetivo é simplificar, dar neutralidade e transparência e reduzir a insegurança jurídica.
- CBS (Contribuição sobre Bens e Serviços): é federal, arrecadada pela União, e substitui o PIS e a Cofins.
- IBS (Imposto sobre Bens e Serviços): é a parte estadual e municipal do IVA, com gestão centralizada, e substitui o ICMS e o ISS.
- IS (Imposto Seletivo): é federal e incide sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, como cigarro e bebidas alcoólicas.
Um ponto importante para quem é leigo: a reforma não mexe no Imposto de Renda nem na tributação da folha de pagamento. Ela trata do consumo, ou seja, do imposto embutido no preço do que você vende e compra. Quem está no Simples Nacional continua nele, com ajustes que explicamos mais abaixo.
Dica prática: abra uma nota fiscal de venda sua e identifique quais tributos aparecem hoje (ICMS ou ISS, PIS, Cofins). São exatamente esses que serão substituídos. Entender onde eles estão hoje ajuda a visualizar a mudança.
Agora que você sabe o que sai e o que entra, falta entender a lógica nova, que é o que mais pesa no seu caixa.
Como funciona o novo imposto: crédito, destino e não cumulatividade
O IBS e a CBS funcionam como um IVA não cumulativo: o imposto que você paga ao comprar de um fornecedor vira crédito para abater do imposto que você cobra ao vender. Assim, o tributo incide apenas sobre o valor que cada empresa acrescenta na cadeia, e o chamado efeito cascata desaparece.
Veja um exemplo com números fictícios, só para ilustrar a mecânica. Imagine uma alíquota hipotética de 20%. Você compra insumos de R$ 400 e paga R$ 80 de imposto embutido. Depois vende o produto final por R$ 1.000, com R$ 200 de imposto. Você recolhe apenas a diferença: R$ 120.
Três ideias resumem o modelo:
- Crédito amplo. A regra é gerar crédito sobre quase tudo que a empresa compra para operar, não só sobre insumos diretos. É o conceito de crédito financeiro pleno, citado pela Receita Federal.
- Cobrança no destino. O imposto passa a ser devido onde o produto ou serviço é consumido, e não onde é produzido. Isso reduz a guerra fiscal entre estados.
- Crédito depende do pagamento. O comprador só aproveita o crédito se o fornecedor efetivamente recolher o imposto, e é por isso que o modelo de pagamento (o split payment, que veremos adiante) ganhou tanta importância.
Um detalhe que pega muita gente: salários não geram crédito. Por isso, empresas de serviços com folha de pagamento alta, que compram pouco de terceiros, têm menos o que abater e merecem uma simulação cuidadosa.
Entendida a lógica, a pergunta natural é: quando isso tudo começa a valer?
Cronograma da reforma tributária: de 2026 a 2033
A transição da reforma tributária acontece em etapas: 2026 é um ano de teste, em 2027 a CBS passa a ser cobrada e o PIS e a Cofins são extintos, de 2029 a 2032 o IBS cresce enquanto ICMS e ISS diminuem, e em 2033 o novo modelo vale por completo. As datas abaixo seguem a Receita Federal e a LC 214/2025.
- 2026: ano de teste, com CBS de 0,9% e IBS de 0,1%, compensados com PIS e Cofins. Quem cumpre as obrigações acessórias fica dispensado de recolher a diferença. Optantes do Simples ficam fora do teste.
- 2027: PIS e Cofins são extintos e a CBS passa a ser cobrada (com redução de 0,1 ponto percentual na referência). IBS em fase de teste de 0,1%. IPI vai a zero (exceto Zona Franca de Manaus). Começa o Imposto Seletivo.
- 2028: mantém-se o desenho de 2027.
- 2029: IBS com 10% e ICMS/ISS com 90% do modelo atual.
- 2030: IBS com 20% e ICMS/ISS com 80%.
- 2031: IBS com 30% e ICMS/ISS com 70%.
- 2032: IBS com 40% e ICMS/ISS com 60%.
- 2033: vigência integral do novo modelo. ICMS e ISS extintos.
Repare que a mudança maior para a maioria das empresas se concentra em dois momentos: 2027, quando PIS e Cofins dão lugar à CBS, e 2029 a 2033, quando ICMS e ISS vão sendo trocados pelo IBS. Durante esse período, o sistema antigo e o novo convivem na mesma empresa, e é essa convivência que dá trabalho para a contabilidade.
Dica prática: use 2026 como laboratório. Como o teste não gera custo para quem cumpre as obrigações acessórias, é o momento ideal para descobrir erros de cadastro e de emissão de nota antes que eles custem dinheiro de verdade.
Quanto vai ser a alíquota da reforma tributária?
Ainda não existe uma alíquota definitiva. A Lei Complementar 214/2025 limita a soma das alíquotas de referência de IBS e CBS a 26,5%, com obrigação de revisão se a estimativa passar disso. O número final depende de cálculos de neutralidade e de regulamentações que ainda estão em andamento.
Vale acompanhar as projeções com cautela. Segundo a Fenacon, o Comitê Gestor do IBS adotou, na Resolução 14/2026, uma estimativa de 27,91% (18,7% de IBS e 9,21% de CBS) apenas como parâmetro de projeção, e esse valor ficaria acima do teto de 26,5%. Se as estimativas continuarem acima do limite, a lei prevê que o governo apresente medidas ao Congresso para trazê-lo de volta ao teto.
Isso não significa que todo mundo pagará 26,5% ou mais. A reforma prevê alíquotas diferenciadas para vários setores:
- Alíquota zero: itens da Cesta Básica Nacional, como arroz, feijão, carnes, leite e pão francês.
- Redução de 60%: por exemplo, serviços de saúde e educação, entre outros.
- Redução de 30%: serviços de algumas profissões intelectuais regulamentadas, como advogados, engenheiros e arquitetos.
- Cashback: devolução de parte dos tributos para famílias de baixa renda.
O efeito prático é que o impacto varia muito de um segmento para outro. Quem vende alimentos básicos pode ver a carga cair; quem presta serviços comuns, sem benefício, pode ver subir. Por isso, a pergunta útil não é "qual a alíquota?", e sim "qual a minha carga hoje e qual será a minha carga na regra nova?".
Nota fiscal e split payment: o que muda no dia a dia
Na rotina, a reforma aparece primeiro na nota fiscal. Os documentos fiscais eletrônicos ganham campos novos para informar IBS e CBS, e a emissão precisa estar correta para que o seu cliente consiga se creditar. O cronograma de obrigatoriedade foi definido em atos conjuntos da Receita Federal e do Comitê Gestor do IBS, e o preenchimento já faz parte da rotina de 2026.
Do seu lado, isso significa três cuidados:
- Cadastros em ordem. Classificação fiscal (NCM) e cadastro de produtos e serviços errados podem travar a emissão ou gerar crédito indevido ao cliente.
- Sistema atualizado. ERP, emissor de notas e ponto de venda precisam estar prontos para os novos campos. Se você usa um sistema de gestão como o Conta Azul, confirme com o fornecedor que a versão acompanha as mudanças.
- Conferência dos documentos. Quem compra de você só aproveita o crédito se a nota estiver certa, e quem vende para você precisa emitir direito para que o seu crédito exista.
O outro destaque é o split payment, um mecanismo em que a parte do imposto é separada no momento do pagamento e vai direto ao Fisco, e a empresa recebe o valor líquido. A lógica está no art. 27 da LC 214/2025. Para o caixa, o efeito é importante: hoje você recebe o valor cheio e paga o imposto depois, com um intervalo em que o dinheiro fica com a empresa. Com o split, esse intervalo tende a desaparecer, e o capital de giro precisa ser revisto. A implantação acompanha a cobrança efetiva, então confirme o calendário com seu contador.
Antes de seguir, uma pergunta que quase todo cliente me faz: e quem é do Simples?
Reforma tributária e Simples Nacional: o que muda
O Simples Nacional continua existindo, mas ganha uma escolha nova. A empresa pode manter o IBS e a CBS dentro da guia única (DAS) ou optar por recolhê-los fora do DAS, no regime regular, em um modelo conhecido como regime híbrido. Cada caminho muda o crédito que seus clientes recebem e o trabalho de apuração que a sua empresa assume.
Veja a diferença em termos simples:
- Como paga: dentro do DAS, tudo pela guia única. Fora do DAS, o DAS segue para os demais tributos e IBS e CBS são apurados à parte.
- Crédito para o cliente: dentro do DAS, menor, proporcional ao imposto efetivamente pago. Fora do DAS, integral, pelo valor destacado na nota.
- Crédito sobre as suas compras: dentro do DAS, em geral não aproveita. Fora do DAS, aproveita, como no regime regular.
- Burocracia: menor dentro do DAS, maior fora dele.
- Tende a fazer sentido para: dentro do DAS, vendas a consumidor final e negócios com poucas compras tributadas. Fora do DAS, empresas que vendem para outras empresas do regime regular e precisam gerar crédito cheio.
Um alerta de prazo. Pela Resolução CGSN nº 194/2026, publicada em 28 de setembro de 2026, os prazos para 2027 foram prorrogados: a opção pelo Simples Nacional (ingresso ou retorno) vai até 15 de outubro de 2026, com regularização de pendências até 30 de outubro; a opção por recolher IBS e CBS fora do DAS (regime regular), valendo no primeiro semestre de 2027, vai até 30 de outubro de 2026; e o cancelamento dessas opções pode ser feito de 3 de novembro a 20 de dezembro de 2026. Quem não escolher o regime regular segue com IBS e CBS dentro do DAS, e uma nova janela de opção está prevista para março de 2027, com efeitos no segundo semestre. Como o prazo está correndo, confirme agora no Portal do Simples Nacional ou com seu contador qual é a sua situação, conforme a Receita Federal.
A escolha não é intuitiva. Uma empresa que vende para grandes compradores pode perder contratos se entregar pouco crédito, enquanto outra, que atende o consumidor final, pode pagar mais sem necessidade se migrar. A conta depende da sua cadeia de clientes e fornecedores, e é exatamente o tipo de simulação em que a contabilidade ajuda.
Quem tende a ganhar e quem tende a perder com a reforma tributária
Não existe um vencedor único. O resultado depende do seu setor, do seu regime e de quem são seus clientes. Mas há padrões que ajudam a se orientar:
- Tendem a ser favorecidos: indústrias e empresas com muitas compras de insumos, que passam a gerar e aproveitar mais crédito; setores com alíquota zero ou reduzida; e empresas que vendem para outras empresas e hoje perdem créditos na cadeia.
- Pedem atenção: prestadores de serviço com folha de pagamento alta e poucas compras de terceiros, porque salários não geram crédito e a alíquota geral é mais alta do que a carga que muitos pagam hoje, principalmente no Lucro Presumido.
- Precisam decidir bem: optantes do Simples Nacional, por causa da escolha entre os regimes unificado e híbrido.
Em todos os casos, o ponto comum é o mesmo: sem simulação, qualquer conversa sobre ganhar ou perder é só opinião. Com os números da empresa em mãos, a resposta sai rápido.
Como se preparar para a reforma tributária: checklist prático
Preparar-se para a reforma tributária significa organizar cadastros, atualizar sistemas, simular a carga nova e revisar preços e caixa antes das mudanças maiores. Siga esta ordem, que é a que eu uso com os clientes:
- Faça um diagnóstico da carga atual. Levante quanto você paga hoje de PIS, Cofins, ICMS, ISS e, se for o caso, DAS.
- Revise cadastros fiscais. Confira NCM, classificação de serviços e dados de clientes e fornecedores.
- Atualize o sistema. Confirme com o fornecedor do ERP e do emissor de notas que os novos campos de IBS e CBS estão contemplados.
- Cheque a emissão de notas em 2026. Use o ano de teste para achar e corrigir erros sem custo.
- Simule o impacto. Compare a carga atual com a regra nova, por produto ou serviço e por tipo de cliente.
- Se for do Simples, avalie o regime. Decida entre IBS e CBS dentro ou fora do DAS com base na simulação, dentro dos prazos.
- Replaneje o capital de giro. Considere o efeito do split payment sobre o caixa.
- Revise preços e contratos. Contratos longos precisam prever o repasse de mudanças na carga tributária.
Dica prática: comece pelo passo 1. Ele é gratuito, rápido e é onde a maioria das empresas descobre o primeiro problema.
Perguntas frequentes sobre a reforma tributária
O que é a reforma tributária?
É a mudança nos impostos sobre consumo que troca PIS, Cofins, ICMS e ISS por dois tributos de IVA, a CBS (federal) e o IBS (estadual e municipal), mais o Imposto Seletivo. Foi aprovada pela Emenda Constitucional 132/2023, regulamentada pela Lei Complementar 214/2025 e tem transição até 2033.
Quando a reforma tributária começa a valer?
Já começou: 2026 é o ano de teste da CBS e do IBS. Em 2027, PIS e Cofins são extintos e a CBS passa a ser cobrada. Entre 2029 e 2032, o IBS cresce enquanto ICMS e ISS diminuem, e em 2033 o novo modelo vale por completo.
O que é IBS e o que é CBS?
O IBS (Imposto sobre Bens e Serviços) é compartilhado entre estados e municípios e substitui o ICMS e o ISS. A CBS (Contribuição sobre Bens e Serviços) é federal e substitui o PIS e a Cofins. Juntos formam o IVA dual brasileiro.
A reforma tributária vai aumentar meus impostos?
Depende do setor, do regime e dos clientes. Alguns segmentos terão alíquota zero ou reduzida, e empresas com muitas compras tendem a se beneficiar do crédito amplo. Serviços com folha alta podem sentir aumento. A resposta segura vem de uma simulação com os números da sua empresa.
O Simples Nacional acaba com a reforma tributária?
Não. O Simples Nacional continua existindo. A novidade é que a empresa poderá escolher entre manter IBS e CBS dentro da guia única (DAS) ou recolhê-los fora dela, no regime regular, o que muda o crédito concedido aos clientes. Os prazos de opção para 2027 terminam em outubro de 2026, então fale com seu contador logo.
O que é split payment?
É a separação automática do imposto no momento do pagamento. A parcela de IBS e CBS vai direto ao Fisco e a empresa recebe o valor líquido. O efeito principal é a redução do intervalo em que o imposto ficava no caixa, o que exige revisão do capital de giro.
O MEI é afetado pela reforma tributária?
O MEI mantém o regime simplificado. A reforma prevê ajustes para optantes do Simples Nacional, incluindo o MEI, mas ele continua com guia fixa mensal. Confirme as regras específicas do seu caso com o contador, pois as normas ainda estão sendo regulamentadas.
Qual será a alíquota do IVA no Brasil?
Ainda não há alíquota definitiva. A lei limita a soma de IBS e CBS a 26,5% como referência, mas há estimativas acima disso e alíquotas reduzidas ou zeradas para vários setores. O valor final depende das regulamentações e dos cálculos de neutralidade.
Conclusão: quem se prepara cedo decide melhor
A reforma tributária é longa, mas as decisões que importam começam agora: arrumar cadastros, testar a emissão de notas em 2026, simular a carga nova e, se você está no Simples, escolher o regime de IBS e CBS com base em números. Em resumo, saem PIS, Cofins, ICMS e ISS; entram CBS, IBS e Imposto Seletivo; e o caminho vai até 2033.
O erro mais comum que eu vejo é esperar a regra ficar "pronta" para agir. A regra continua sendo detalhada, mas o que dá para fazer hoje, com a informação que já existe, já separa quem chega tranquilo em 2027 de quem chega apagando incêndio.
Minha contabilidade é digital e atende empresas de todo o Brasil. Se você quer saber o que a reforma muda no seu número, me manda o último balanço e o regime em que a empresa está enquadrada, e a gente olha isso junto, em português. Quero conversar sobre a minha empresa
Fontes consultadas: Receita Federal: Simples Nacional 2027: novos prazos · Receita Federal: Entenda a Reforma Tributária do Consumo · Lei Complementar 214/2025 (Planalto) · Fenacon: estimativa do Comitê Gestor · Portal do Simples Nacional